
Вікна. Двері. Фасади. Легко зробити найкращий вибір!
 Главная
/
Публикации
/
Новости рынка
/
Şişecam нарощує виробництво енергоефективного скла: як змінюється конкуренція на європейському ринку
Şişecam нарощує виробництво енергоефективного скла: як змінюється конкуренція на європейському ринку
12-11-2026
Від розширення потужностей до підвищення ефективності
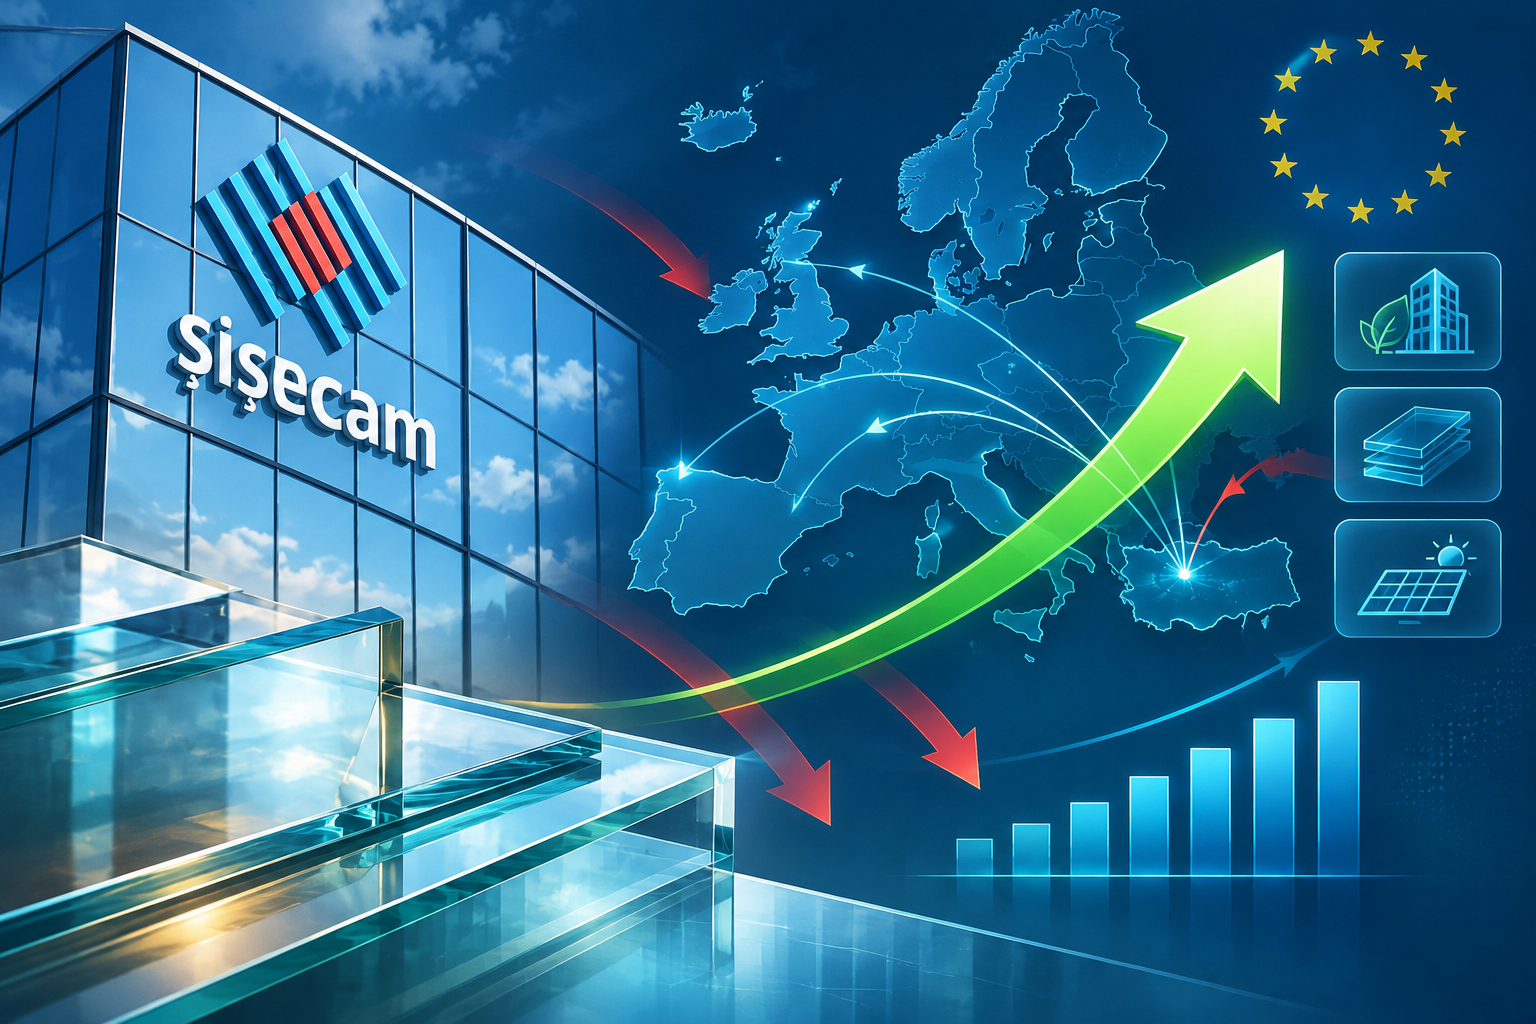
5 листопада 2026 року Şişecam оприлюднила фінансові результати за дев'ять місяців року та повідомила про завершення ключового етапу інвестиційної програми. Консолідована виручка компанії за січень–вересень становила 195 млрд турецьких лір, інвестиції — 17 млрд лір, а експорт досяг 707 млн доларів США. Частка міжнародних продажів у загальному обсязі реалізації становила 59%.
За цей період компанія виробила 4,3 млн тонн скла різних категорій. Однак найбільш показовою для ринку архітектурного скла стала не фінансова звітність, а інформація про виробничі потужності. Şişecam підтвердила, що нові підприємства та лінії з виробництва флоат-скла, сонячного скла й скла з покриттям досягли повного завантаження.
Компанія фактично переходить від етапу масштабних капіталовкладень до підвищення ефективності вже створених потужностей, розширення асортименту та збільшення частки продукції з високою доданою вартістю.
Нові потужності: Туреччина, Болгарія та Італія
Протягом 2026 року Şişecam реалізувала кілька великих інвестиційних проєктів, що безпосередньо впливають на її можливості постачати скло для будівельної галузі. Найбільшим став новий комплекс у Тарсусі (Туреччина), де введено в експлуатацію лінію флоат-скла TR9. Її річна валова виробнича потужність становить 432 тис. тонн. Інвестиції в проєкт досягли 315 млн євро.
Ця лінія забезпечуватиме як виробництво звичайного листового скла, так і постачання базового скла для подальшого нанесення функціональних покриттів. У червні компанія запустила в Тарсусі нову лінію скла з покриттям потужністю 7 млн м² на рік. Вартість інвестицій становила 25 млн євро.
Паралельно Şişecam розширила виробництво на двох європейських підприємствах:
• Болгарія, Тирговиште: нова лінія потужністю 6 млн м² на рік, введена в експлуатацію 30 січня 2026 року.
• Італія, Сан-Джорджо-ді-Ногаро: нова лінія потужністю 6,5 млн м² на рік, запущена 16 лютого 2026 року.
Загалом три нові лінії забезпечили приріст установленої потужності з виробництва скла з покриттям на 19,5 млн м² на рік. Після завершення цих інвестицій загальна потужність Şişecam у відповідному сегменті досягла 48,1 млн м² на рік.
Водночас компанія інвестувала у виробництво спеціалізованого скла для сонячної енергетики. У Тарсусі створено потужності на 47 млн м² на рік, орієнтовані насамперед на потреби виробників фотоелектричних модулів.
Важливо розмежовувати ці напрями: скло для сонячних панелей та архітектурне скло з енергоефективним покриттям мають різні сфери застосування й не є взаємозамінними продуктами.
Конкуренція переходить у сегмент скла з високою доданою вартістю
Збільшення потужностей Şişecam відбувається на ринку, де працюють такі великі міжнародні виробники, як AGC Glass Europe, Guardian Glass, Saint-Gobain та NSG Group (Pilkington). Для оцінки конкурентних змін важливо враховувати не лише загальні обсяги виплавки скла, а й структуру виробництва.
Флоат-скло є базовим матеріалом для подальшої переробки. Натомість скло з низькоемісійним, сонцезахисним або комбінованим функціональним покриттям потребує додаткових технологічних операцій і має вищу додану вартість.
Саме такі продукти використовуються у сучасних енергоефективних склопакетах і фасадних системах. Тому збільшення кількості ліній нанесення покриттів може мати для ринку більше значення, ніж аналогічне розширення виробництва звичайного прозорого скла. Інвестиції Şişecam свідчать про прагнення компанії зміцнити позиції саме в цьому сегменті.
При цьому конкуренти також розвивають свої технологічні можливості, але використовують різні стратегії.
Зокрема, AGC Glass Europe та Saint-Gobain у 2026 році оголосили про спільний проєкт великої гібридної скловарної печі на підприємстві Saint-Gobain в Авілесі (Іспанія). Проєкт передбачає електрифікацію до 75% процесу плавлення та скорочення прямих викидів CO₂ приблизно на 50% порівняно зі звичайною газовою піччю.
Початок реконструкції запланований на січень 2027 року, а відновлення виробництва — на другу половину 2027 року. Це демонструє ще один напрям конкуренції: поряд із нарощуванням виробничих потужностей європейські компанії інвестують у декарбонізацію виробництва. Таким чином, конкурентоспроможність постачальників дедалі більше залежить від поєднання виробничої ефективності, асортименту, енергетичних витрат та екологічних характеристик продукції.
Що це означає для українського ринку скла?
Українські виробники склопакетів значною мірою залежать від імпортного листового скла, тому зміни у виробничій структурі європейських постачальників мають для них практичне значення. Особливий інтерес становить розширення потужностей Şişecam у Болгарії — країні, яка вже входить до числа постачальників листового скла на український ринок.
Нова лінія в Тирговиште збільшила місцеву встановлену потужність компанії з виробництва скла з покриттям до 14,6 млн м² на рік.
Географічна близькість виробництва створює передумови для постачання продукції до України, однак фактична конкурентоспроможність залежатиме від логістики, доступного асортименту, цінової політики та умов співпраці з переробниками.
Водночас нові потужності в Туреччині можуть посилити присутність Şişecam на ринках Східної Європи. Компанія прямо визначає цей регіон серед напрямів збуту продукції з нового комплексу в Тарсусі.
Для українських виробників склопакетів потенційні наслідки можна розглядати у трьох напрямах.
По-перше, розширення асортименту. Додаткові потужності можуть поліпшити доступність окремих видів низькоемісійного та сонцезахисного скла, зокрема продукції, придатної для подальшої термічної обробки.
По-друге, конкуренція між постачальниками. Збільшення пропозиції створює передумови для активнішої конкуренції за замовлення переробних підприємств. Проте це не означає автоматичного зниження цін.
По-третє, стабільність постачання. Наявність декількох виробничих майданчиків у різних країнах може забезпечувати більшу гнучкість постачань. Реальний ефект залежатиме від завантаження підприємств, логістичних маршрутів та розподілу продукції між ринками.
Для України важливо й те, що попит на скло формується не лише новим будівництвом, а й відновленням пошкоджених будівель, заміною вікон та проєктами енергомодернізації. Ці напрями потребують різних видів продукції — від стандартного листового скла до високоефективних склопакетів із багатофункціональними покриттями.
Чи варто очікувати зниження цін?
Збільшення виробничих потужностей саме по собі не гарантує здешевлення скла. Виробництво флоат-скла залишається енергоємним процесом, а собівартість залежить від цін на енергоносії, сировину, логістику, завантаження печей та інших чинників. Для скла з покриттям додаткове значення мають технологічна складність, характеристики продукту та доступність виробничих ліній.
Крім того, нові потужності Şişecam обслуговують не лише європейський ринок. Компанія планує постачати продукцію до країн Близького Сходу, Північної Африки та Південної Азії.
Тому вплив інвестицій на ціни в Україні залежатиме від того, яка частина додаткового виробництва фактично буде спрямована до Східної Європи. Важливо також розрізняти виробничу потужність і фактичний обсяг продажів. Навіть вихід лінії на повне завантаження не означає, що весь обсяг продукції доступний для українських покупців.
Перспективи: більше скла чи інша структура ринку?
Інвестиційна програма Şişecam демонструє зміну пріоритетів у скляній промисловості. Поряд зі збільшенням виробництва базового флоат-скла компанія розвиває сегменти продукції з високою доданою вартістю — енергоефективного архітектурного скла, скла з функціональними покриттями та матеріалів для сонячної енергетики. Для українського ринку це означає потенційне розширення вибору постачальників і технологічних рішень.
Однак головне питання полягає не лише в кількості нових виробничих ліній, а в тому, наскільки їхня продукція буде доступною українським переробникам за характеристиками, ціною та умовами постачання.
Висновок
Şişecam завершила важливий етап розширення виробництва, який посилює її позиції на міжнародному ринку архітектурного скла. Особливе значення мають нові потужності з нанесення функціональних покриттів у Болгарії, Італії та Туреччині. Для українських виробників склопакетів це створює передумови для розширення асортименту й посилення конкуренції між постачальниками. Чи призведе це до зміни цін і структури імпорту, покажуть фактичні торговельні потоки та комерційна політика виробників у найближчі квартали.
Другие новости компании Fasadinfo.ua
Смотреть все новости компании
-
GlassBuild America 2027 — міжн…
11-11-2026
-
VITRUM 2027 — міжнародна виста…
11-11-2026
-
Як норми захищають будівлі від…
22-09-2026
-
Європа змінює підхід до охолод…
19-09-2026
-
Майже 200 багатоповерхівок від…

19-08-2026
-
Вікно проти спеки: на Fasadinf…

21-07-2026
-
Україна та Литва запускають но…

16-07-2026
-
Нове житло для переселенців пі…

16-06-2026
-
Digital Product Passport для в…

14-05-2026
-
Модернізація шкіл в Україні: в…

07-05-2026


Другие новости

Şişecam нарощує виробництво енергоефективного скла: як змінюється конкуренція на європейському ринку | Fasadinfo.ua

Комментарии